вторник, 2 января 2018 г.

Личное и публичное: КС ответил, когда руководитель должен платить долги компании из своего кармана


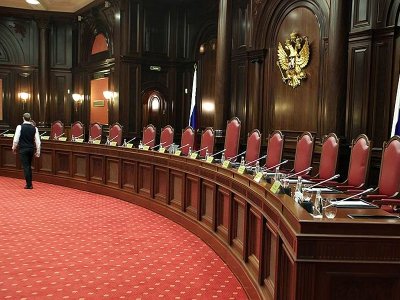
Конституционный суд 8 декабря огласил распоряжение, в котором указал, что неуплаченные работающими фирмами налоги не могут взыскиваться с их управления, даже если оно конкретно принимало участие в уклонении от уплаты налогов. Наряду с этим распоряжение содержит также ряд занимательных, а местами и спорных тезисов. Специалисты "Право.ru" дали свою оценку правовой позиции суда.

История вопроса

В Конституционный суд обратились бывшие начальники ряда организаций, в отношении которых были возбуждены уголовные дела из-за уклонения от уплаты налогов. Один из заявителей жалобы был осужден, а в отношении двух других дела прекратили по амнистии. А по гражданским искам с бывших начальников взыскали ущерб, нанесенный стране их нарушениями.
Заявители оспорили конституционность нескольких положений Гражданского, Уголовного, Уголовного и Налогового кодексов, которые разрешают судам по искам налоговых органов взыскивать с физлиц, привлеченных к суду за совершение налоговых правонарушений, вред, причиненный стране неуплатой налогов не ими, а организациями, чиновниками которых они являлись. Они также сочли нелигитимными положения законов, которые в силу неопределенности понятия "вреда" разрешают приравнивать сумму неуплаченных организацией налогов ко вреду, причиненному физическим лицом.
Новости Право.ru
7 ноября
За себя и за компанию: КС разбирался в налоговой ответственности сотрудников

Позиция Конституционного суда

Конституционный суд указал, что организация как юрлицо участвует в противозаконном налоговом деянии опосредованно – через физлиц, в большинстве случаев начальника и бухгалтера. Действуя в собственных интересах, а также в интересах своей организации, они совершают правонарушение либо правонарушение и несут административную или уголовную ответственность. Наряду с этим субъекты налоговых правонарушений, чьи противозаконные действия стали причиной непоступлению налогов в бюджет, не освобождаются от обязанности возместить причиненный ими имущественный ущерб: с физлиц нельзя взыскивать только наложенные на организацию штрафы.
Одновременно с этим взыскание причиненного недоимками вреда с физических лиц, обвиняемых в совершении налогового правонарушения, вероятно лишь после внесения в ЕГРЮЛ сведений о прекращении деятельности компании либо же после признания ее судом практически недействующей.
Так, яркие начальники отвечают по налоговым недоимкам предприятия лишь в том случае, если предприятие уже остановило свою работу. Но КС сделал оговорку, согласно которой такое ограничение не действует, когда компания выступает только прикрытием для действий физического лица.
Кроме этого, при определении размера ответственности физического лица суд вправе учитывать его имущественное положение, факт обогащения в следствии совершения налогового правонарушения, степень вины, назначенное ему уголовное наказание, и иные значительные события дела.

Такие дела – не уникальность

Еще в конце прошлого года Андрей Гривцов, партнер АБ "ЗКС", поведал "Право.ru", что в последнее время отправился резкий рост "когда-то столь редких" дел об уклонении от уплаты налогов (ст. 199 УК). Его слова подтверждает и статистика Судебного департамента при Верховном суде. В случае если в 2013 году за уклонение от уплаты налогов осудили только 48 человек, то в 2016-м лишь за первое полугодие обвинительные приговоры суда по упомянутому составу получили 269 граждан. А начиная с 2015 года сложилась судебная практика, когда с работника компании, осужденного по налоговым составам УК, инспекция пробует взыскать недоимку компании.
Наряду с этим такие дела доходят и до Верховного суда, который занимает в них сторону сотрудников налоговой администрации, к примеру, так случилось в деле Виктора Уврачева, бывшего директора Липецкого филиала столичной компании "Милапласт" (подробнее – в материале "За компанию в ответе": в то время как с директора могут взыскать недоимку компании").

Кредиторы – в выигрыше

Екатерина Леоненкова из юридической группы "Яковлев и Партнеры" подчернула, что позиция КС положительным образом повлияет на судебную практику с позиции защиты физических лиц, завлекаемых к суду за совершение налоговых правонарушений. "Ранее была судебная практика, когда налоговой администрации отказывали во взыскании, потому, что ответственность за действия начальника как работника, согласно ст. 1068 ГК России, несет юрлицо, а если оно не ликвидировано, значит, возможность взыскания с него неуплаченных сумм налогов не потеряна, но вышестоящие судебные инстанции отменяли такие решения. Сейчас КС подтвердил позицию, что нельзя взыскать ущерб с начальников, в случае если ИНФС не исчерпала всех возможностей для взыскания с организации", – пояснила она.
quotСотрудники налоговой администрации деятельно использовали на практике метод взыскания через гражданский иск в рамках дела – как более надежный и простой, но практически наряду с этим обходят иных кредиторов – так как, в большинстве случаев, недоимка по итогам проверки организации значительная, и уже на этой стадии ясно, что организация перейдет в процесс банкротства.
– Екатерина Леоненкова, начальник налоговой практики Юридической группы "Яковлев и Партнеры"

Баланс публичного и частного интересов

"Влияние изложенной Конституционным судом позиции на правоприменительную практику вероятно будет оценить лишь после принятия решения по делам заявителей", – считает Роман Терехин из Адвокатского бюро "Рабочий фарватер". Он также увидел, что распоряжение оставляет "довольно много вопросов для решения их правоприменителями". Одним из значительных недостатков позиции Терехин считает возможность понижения размера взыскания с начальников.
quotПомимо этого, данное решение в очередной раз обосновывает, что Сейчас в правосудии отсутствует баланс, равенство между частным и публичным интересами. На протяжении, когда бюджету катастрофически не достаточно финансовых средств, даже Конституционный суд не в силах (либо просто не желает) принять позицию, которая бы сохраняла баланс интересов между налогоплательщиком и государством, поскольку ранее КС не допускал применения лично-правовых норм, когда налогоплательщиками предпринимались такие попытки для взыскания с страны.
– Роман Терехин, управляющий партнер Адвокатского бюро "Рабочий фарватер"
Евгения Первухина, юрист практики разрешения споров юрфирмы Eterna Law, также посетовала на неравенство публичного и частного интереса. "Расширительное толкование деликтной ответственности формирует судебную практику и отражает подход, при котором государство в лице налоговых органов не будет "прощать" недоимку ликвидируемой организации, а будет взыскивать этот долг с физлиц. Это ставит публичный интерес выше частного, минуя принцип, закрепленный в конституции равной защиты всех форм собственности", – сказала она.

Пустая оболочка

"Решение КС, к сожалению, не стало "прорывным" в решении вопроса о соотношении норм Гражданского и Налогового кодексов", – комментирует распоряжение Ольга Морозова из АБ "Егоров, Пугинский, Афанасьев и партнеры".
Согласно ее точке зрения, оговорку суда о невозможности применять компанию как "прикрытие" для физлиц сотрудники налоговой администрации будут пробовать применять в последующих спорах. "Быть может, в будущем споры перейдут в плоскость доказывания того, являлась ли та либо другая компания "пустой оболочкой", только формально реализующей действия своего контролирующего лица", – заявила она.
Морозова назвала "пару скомканным" тезис суда про нереабилитирующие основания: "Для целей дел о взыскании имущественного вреда с физических лиц, КС ставит своего рода символ равенства между прекращением дела по нереабилитирующим основаниям и обвинительным приговором суда. Это очень противоречивая позиция".
quotС одной стороны, это все же дает некоторый простор для решений в пользу плательщиков налогов, уголовные дела против которых были прекращены по нереабилитирующим событиям. Иначе, формулировка спорная. Получается, что наличие либо отсутствие доказанной вины за налоговое правонарушение не играет никакой роли при определении возможности взыскания недоимки и пеней с физического лица. КС говорит, что степень вины физического лица только может учитываться судами при определении размера ответственности физического лица.
– Ольга Морозова, старший юрист АБ "Егоров, Пугинский, Афанасьев и партнеры"

Прочитать текст Распоряжения Конституционного суда № 39-П от 8 декабря 2017 года возможно тут.

воскресенье, 24 декабря 2017 г.

Государственной дума утвердила новые требования к судебным приставам


гос Дума в третьем чтении приняла закон, утверждающий требования к образованию судебных приставов.
Норма об обязательном наличии высшего юридического либо экономического образования у судебного пристава-исполнителя подобающа вступить в силу 1 января 2018 года. К тому же, как отмечают авторы законопроекта, по состоянию на III квартал 2017 года высшего юридического либо экономического образования не имеют около 4200 судебных приставов-исполнителей. Наряду с этим основная часть таких сотрудников ФССП имеет "стаж работы" на должности более пяти лет и несет большую нагрузку, исходя из этого их увольнение может привести к понижению эффективности аккуратного производства.
Для сохранения таких работников в ФССП законодатель предлагает, чтобы требование о наличии высшего образования не распространялось на судебных приставов-исполнителей, назначенных до 1 января 2018 года, до их назначения на новую должность.
Закон также предусматривает, что требования к профессиям, профессиям и направлениям подготовки будут устанавливаться главным судебным приставом РФ. В соответствующем приказе в частности будет установлено, что для назначения на должности старшего судебного пристава, помощника старшего судебного пристава нужно иметь высшее образование по направлению подготовки и профессии "Юриспруденция", а для судебного пристава-исполнителя – высшее образование по направлениям подготовки и профессиям "Юриспруденция" либо "Экономика и управление".
Прочитать текст законопроекта № 299909-7 "О внесении изменения в статью 3 закона "О судебных приставах" возможно тут.

понедельник, 27 ноября 2017 г.

Составляем докладную записку о нарушении трудовой дисциплины


Трудовое законодательство предусматривает возможность применения того либо иного вида дисциплинарного взыскания по отношению к работнику, совершившему дисциплинарный проступок. Изданию соответствующего приказа подобающа предшествовать процедура фиксации нарушения, одним из этапов которой является составление докладной записки. Разберем, что представляет собой данный документ, и посмотрим пример: докладная записка о нарушении трудовой дисциплины должна быть составлена в соответствии с правилами делопроизводства.

В то время как и кем составляется


Не обращая внимания на то что термин "докладная записка" является устоявшимся и входит в справочник ОКУД, законодательство не содержит каких-либо указаний по поводу того, кто может выступать составителем данного документа. Иными словами, автором служебной записки может стать любой работник предприятия, установивший факт того либо иного нарушения трудовой дисциплины. Традиционно докладную пишет начальник отдела на имя начальника организации. В этом случае излагается факт дисциплинарного проступка сотрудника (сотрудников) в конкретном подразделении. Но не исключена и обратная обстановка, когда работник (либо работники) составляют аналогичный документ на своего начальника, в случае если считают его действия неправомерными. В большинстве случаев, это происходит в случае ущемления прав работника, к примеру, несоблюдения режима труда и отдыха, необоснованного депремирования и пр.


Для чего нужна


Докладная о нарушении дисциплины составляется с целью информирования управления о факте невыполнения правил внутреннего трудового распорядка и побуждению к принятию решения о вынесении того либо иного решения в отношении совершившего его сотрудника. Адресатом документа, в зависимости от структуры компании, может быть начальник подразделения, председатель совета директоров либо иное уполномоченное лицо. Принципиально важно, чтобы факты, изложенные в послании, были подкреплены соответствующим актом, подписанным самим нарушителем (в случае если это вероятно) и свидетелями. Резолюция адресата по результатам рассмотрения документа будет являться основанием для принятия мер в отношении провинившегося работника. К слову, докладная записка не всегда является поводом для наказания. В некоторых случаях ответственное должностное лицо обязано информировать управление о проступке работника, но одновременно с этим может просить о неприменении взыскания к нарушителю дисциплины.


Правила и порядок составления


Не обращая внимания на отсутствие требований к оформлению этого документа на уровне закона, при ее составлении следует придерживаться ключевых принципов делопроизводства. Посмотрите пример — служебная записка о нарушении трудовой дисциплины подобающа в себя включать:


  • указание адресата;
  • ФИО и должность составителя;
  • наименование документа;
  • регистрационный номер (в случае если требуется согласно системе внутреннего делопроизводства);
  • констатацию ситуации (факты, события, хронология событий);
  • анализ (причинно-следственные связи, описание имеющихся либо вероятных последствий случившегося нарушения дисциплины);
  • советы по принятию мер в отношении провинившегося сотрудника;
  • подпись составителя;
  • дату.


Пример: докладная записка о нарушении трудовой дисциплины


воскресенье, 26 ноября 2017 г.

Президент РФ подписал закон о СМИ-иностранных агентах

Президент РФ Владимир Владимирович Путин подписал закон, согласно которому зарубежные СМИ могут быть признаны иностранными агентами. Текст документа размещен на официальном интернет-портале правовой информации.

Государственной дума приняла документ в третьем чтении 15 ноября, Совет Федерации одобрил его 22 ноября. Закон начинает действовать со дня его официального опубликования.
Изменения вносятся в статью 6 закона "О средствах массовой информации". Наряду с этим, ранее было сказано что, поправки касаются лишь иностранных СМИ, российских же СМИ, если они и финансируются из-за предела, эти положения не затрагивают.
Так, согласно документу, устанавливается, что "юрлицо, зарегистрированное в иностранном стране, либо иностранная структура без образования юрлица, распространяющие предназначенные для неограниченного круга лиц печатные, аудио-, аудиовизуальные и иные сообщения и материалы, могут быть признаны иностранными СМИ, выполняющими функции иностранного агента, независимо от их организационно-правовой формы, если они получают финансовые средства и (либо) иное имущество от иностранных стран, их государственных органов, международных и иностранных организаций, иностранных граждан, лиц без гражданства или уполномоченных ими лиц, получающих финансовые средства и иное имущество от указанных источников".
К таким СМИ будут использоваться положения закона "О некоммерческих организациях", за исключением особых положений, которые употребляются лишь в отношении НКО.
Ранее отмечалось, что действия в отношении американских СМИ — исключительная мера, зеркально отображающая меры, которые были приняты в Америке по отношению к русским СМИ. Так, Минюст США "настойчиво попросил" от российского канала RT America пройти регистрацию в качестве иностранного агента, что и было сделано. Минюст Российской Федерации 16 ноября сказало, что  направило в адрес девяти СМИ письма о вероятном признании их иностранными агентами.
Согласно данным пресс-службы, уведомления были направлены в адрес "Голоса Америки", "Кавказ.Реалии", "Крым.Реалии", "Сибирь.Реалии", регионального проекта "IdeLРеалии", канала "Настоящее Время", "Радио Свободная Европа/Радио Свобода (РСЕ/РС)", татаро-башкирской службы "Радио Свобода" (Azatliq Radiosi) и проекта "Фактограф".

понедельник, 13 ноября 2017 г.

Положение об организации работы по охране труда: разработка и внедрение


Как установлено в ТК РФ, в каждой компании должны быть составлены и утверждены локальные акты по охране труда. Основным из таких актов является положение об охране труда (инструкция). Существуют ли различия при оформлении данного документа для разных фирм? Чем руководствоваться при его составлении? Ответы на эти и другие вопросы вы отыщете в статье.

Законодательная база


Все локальные акты, касающиеся ОТ, разрабатываются с учетом изюминок деятельности каждого предприятия (Письмо Минтруда от 30.06.2016 № 15-2/ООГ-2373).


С 28 октября 2016 года действует "Типовое положение о СУОТ" (Приказ № 438н). В данном документе установлены основные нормы о СУОТ, которыми должны руководствоваться работодатели при разработке локальных актов в части ОТ.


При разработке положений об охране труда нужно принимать к управлению Методические советы (утверждены Минтруда РФ 13.05.2004).


Разрабатывая список мероприятий по ОТ, следует руководствоваться Приказом Минздрав России от 01.03.2012 N 181н.


Как верно создать и утвердить мероприятия по ОТ в организации


Все мероприятия по ОТ, и права и обязанности лиц, участвующих в них, устанавливаются в Положении об ОТ на каждом предприятии (скачать пример возможно в конце статьи). Процедура его разработки, в большинстве случаев, сводится к следующему:


  1. Начальник организации издает приказ, в котором:
    • определяется, для работников каких должностей, профессий, профессий должны быть созданы Положения;
    • указываются лица, ответственные за разработку и сроки выполнения;
    • указывается список лиц для согласования Положения: эксперт по ОТ, профком, иные чиновники, подразделения.
  2. Титульный лист, в большинстве случаев, оформляется по форме Приложения 1 к Рекомендациям.
  3. Положения утверждаются и вводятся в воздействие приказом начальника: на титульном странице проставляется "Утверждаю", дата и подпись.


Утвержденные экземпляры регистрируются в журнале учета руководств по ОТ.


Один экземпляр остается в службе ОТ, другие выдаются начальникам структурных подразделений и регистрируются в другом журнале.


В случае если экземпляр один, начальникам отделов выдается копия.


Все, на кого распространяется Положение, знакомятся с ним под подпись. Факт ознакомления фиксируется в странице ознакомления либо в отдельном журнале для этих целей. Копии выдаются работникам либо размещаются в печатном виде в общедоступном месте.


Принципиально важно! Участники мероприятий по ОТ должны быть ознакомлены с руководствами по ОТ при приеме на работу, переводе на другое место работы, проведении инструктажей, пересмотре либо принятии новых руководств.


Продление и пересмотр


В соответствии с Рекомендациями, по окончании 5 лет инструкции должны пересматриваться. В случае если за этот срок условия деятельности работников и/либо межотраслевые и отраслевые правила и типовые инструкции по охране труда не изменялись, срок их действия может быть продлен.


Продление оформляется приказом. На первой странице уже утвержденного Положения ставится текущая дата, отметка "Пересмотрено" и подпись лица, ответственного за пересмотр, с указанием должности и расшифровкой подписи. Указывается срок, на который продлевается документ.


Досрочное (до истечения 5 лет) изменение руководств производится в случаях:


  • изменения условий труда;
  • изменения правил ОТ в соответствующей отрасли;
  • изменения типовых руководств по ОТ;
  • внедрения новой техники и технологии.


Также они могут быть пересмотрены:


  • по итогам анализа материалов расследования аварий, несчастных случаев на производстве и опытных болезней;
  • по требованию представителей ГИТ.


Типовое положение


При составлении типового положения об охране труда рекомендуется руководствоваться структурой, установленной Рекомендациями.


В большинстве случаев "Положение об организации работы по охране труда" имеет следующую структуру:


  1. Общие условия. В разделе коротко излагаются цели и задачи ОТ на предприятии.
  2. Обязанности работодателя, работников, ответственных за охрану труда, службы ОТ (если она создана); права работников. Соответственно, в разделе раскрываются обязанности и права каждого участника системы охраны труда, указываются все ответственные лица.
  3. Мероприятия по обеспечению обычных и надёжных условий труда и порядок их финансирования
  4. Ответственность за несоблюдение условий по обеспечению ОТ на предприятии. В разделе перечисляются санкции, которые будут наложены на виновных за нарушение нормативов по ОТ.
  5. Порядок расследования несчастных случаев на рабочем месте.


На что следует обратить внимание


Принципиально важно, что затраты на осуществление мероприятий по ОТ правомерно учитывать в расходах при исчислении налога на прибыль (Письмо № 03-03-06/4/95 р) в размере не более 0,2 % затрат на производство. Разрабатывать список таких мероприятий необходимо в соответствии с Приказом № 181н, в котором перечислены более 30 позиций, затраты на которые будут признаны в уменьшении налога на прибыль.


Но следует учитывать, что список мероприятий зависит от специфики деятельности каждого предприятия (Письмо № 03-03-06/2/12697). Наряду с этим имеется ряд обязательных для всех организаций мер по ОТ, к примеру:


  • обеспечение работников средствами личной защиты (ст. 221 ТК РФ);
  • выдача молока и лечебно-профилактического питания на работах с вредными условиями труда (ст. 222 ТК РФ);
  • санитарно-бытовое и лечебно-профилактическое обслуживание работников (ст. 223 ТК РФ);
  • обучение и опытная подготовка в области ОТ (ст. 225 ТК РФ).


Итак, мероприятия по ОТ являются обязательной составляющей любого предприятия. Верная их организация разрешит снизить затраты на организацию ОТ, а на произведенные затраты снизить налогооблагаемую прибыль.


Типовое положение по ОТ


Скачать


пятница, 10 ноября 2017 г.

Календарь бухгалтера на 13–20 ноября


Традиционно в середине месяца работодатели платят взносы на социальное, пенсионное и медицинское страхование, импортеры расплачиваются по косвенным налогам, а производители подакцизной алкогольной продукции вносят задатки по налогам. Одновременно с этим неплательщики НДС должны готовить и сдавать журнал учета счетов-фактур за 3 квартал.

пятница, 29 сентября 2017 г.

Обязательство о неразглашении персональных данных работников


Обязательство о неразглашении персональных данных — один из самых популярных локальных актов на предприятии в последние годы. Для организации хранения и обработки таких данных граждан нужно верно организовать доступ к ним сотрудников организации. Эта статья говорит, что включить в обязательство, кто его подписывает, какова роль ответственного за организацию обработки конфиденциальных данных.

Кто имеет доступ к личным данным


Таковой доступ имеют многие:


  • главбух — для начисления зарплаты, удержания НДФЛ;
  • менеджер по работе с клиентами — доступ к информации о клиентах компании;
  • начотдела кадров — при оформлении человека на работу;
  • начальник компании — при ознакомлении с личными делами работающих, с резюме и т.д.


Возможно назначить одного либо нескольких сотрудников в качестве ответственных за неразглашение персональных данных и организацию их обработки.


Они обязаны контролировать соблюдение оператором и его работниками закона от 27.07.2006 N 152-ФЗ и других подзаконных актов, доводить до сведения работающих положения законодательства и локальных актов о персональных данных, организовывать прием и обработку обращений и запросов субъектов персональных данных.


Форма обязательства о неразглашении персональных данных работников


Право ответственных лиц получать конфиденциальные данные граждан нужно оформить документально.


Приказом по предприятию ответственного сотрудника обязывают, к примеру, снабжать сохранность информации на бумажных и электронных носителях, и осуществление работниками их трудовых прав. Пример приказа о неразглашении персональных разрешённых можно скачать в конце статьи.


Данный вопрос может регулироваться трудовыми контрактами, распоряжениями, должностными руководствами и внутренними положениями о порядке работы с этими данными. Работодателю нужно получить от своих сотрудников, работающих с персданными, подтверждение согласия на получение доступа к этим данным, на соблюдение правил их обработки и хранения.


Для этого на предприятии разрабатывается пример обязательства о неразглашении персональных данных. Его составляют на основании п. 6 Положения об изюминках обработки персональных данных, осуществляемой без применения средств автоматизации, утвержденного Распоряжением Правительства РФ от 15.09.2008 № 687.


Содержание обязательства


В законодательстве отсутствуют единые требования к содержанию такого обязательства. Но в отношении ответственных сотрудников, обрабатывающих личные данные без средств автоматизации, установлено особое требование. Они должны быть проинформированы:


  • о факте обработки ими такого типа данных без применения средств автоматизации;
  • категориях данных, подлежащих защите;
  • об изюминках и правилах осуществления их обработки, установленных законодательно, и локальными правовыми актами организации.


Все вышеперечисленные условия целесообразно включать и в обязательства других работников, которые по роду деятельности получают доступ к конфиденциальным данным.


Также в обязательстве о неразглашении должен находиться открытый список сведений, к каким сотрудник имеет доступ и которые он не должен разглашать:


  • биографические данные граждан;
  • места их работы и жительства, номера телефонов;
  • адреса электронной почты и т.д.


Потом необходимо предусмотреть место для подписи работника, подтверждающей, что он:


  • понимает, что для исполнения должностных обязанностей ему предоставляется доступ к личным данным других работников либо иных лиц;
  • ознакомлен с содержанием ст. 90 ТК РФ об ответственности за разглашение данных;
  • знает и использует в работе локальные документы (инструкции, положения и др.), содержащие требования к хранению и обработке персональных данных (эти локальные документы могут быть различными для разных категорий сотрудников).


Ответственность работника за разглашение данных


Всем работающим на предприятии нужно пристально доходить к сохранности и обработке применяемых ими сведений о сотрудниках. Принципиально важно, чтобы сотрудник знал, что ему предоставляется доступ к очень защищаемым данным, и принял на себя обязательство соблюдать требования по обращению с ними.


Согласно ст. 90 ТК РФ, нарушение норм, регулирующих обработку и защиту персональных данных работника, может повлечь дисциплинарную, материальную, гражданско-правовую, административную и уголовную ответственность.


Для работника существует опасность увольнения на основании пп. "в" п. 6 ч. 1 ст. 81 ТК РФ за такие нарушения, как, к примеру, разглашение коммерческой тайны, которая стала известна работнику при исполнении им трудовой функции, либо разглашение конфиденциальной информации другого сотрудника.


Но чтобы выгнать с работы по этой статьей, работодателю нужно будет доказать, разгласил ли работник тайные данные (сказал, переслал, передал, опубликовал и т.д.), или допустил разглашение защищаемой им информации так, что она стала известна третьим лицам, и является ли разглашенная информация защищаемой в правовом поле РФ.


В КоАП статья о неразглашении персональных данных третьим лицам (13.14 КоАП РФ) предполагает наказание в виде штрафа для физических лиц — от 500 до 1000 рублей, а для чиновников — от 4000 до 5000 рублей.


Приказ о назначении ответственных


Скачать


суббота, 2 сентября 2017 г.

Как пользоваться квалификационным справочником должностей рабочих и служащих


Современный опытный мир характеризуется огромным числом сфер деятельности, навыков и должностей. Ввиду такого многообразия у работодателя часто появляются трудности как на уровне управления персоналом, так и на уровне кадровой документации. В таких случаях на помощь приходят единые справочники и классификаторы. В статье обсудим, что такое классификатор профессий-2017 с расшифровкой РФ и единый тарифно-квалификационный справочник-2017. Более детально остановимся на справочнике квалификационных черт.

Основные понятия


Работая с унифицированными формами, эксперт по кадрам обычно выясняется в растерянности из-за обилия терминов и сокращений, относящихся к справочникам должностей. Рассмотрим их.

Наименование Сокращение Распоряжение Содержание Цель
Единый тарифно-квалификационный справочник 2017 профессий рабочих ЕТКС Минтруда от 12.05.1992 №15а Характеристики основных видов работ по профессиям рабочих Тарификация работ, присвоение разрядов
Общероссийский классификатор профессий и должностей 2017 ОКПДТР Государственного стандарта РФ от 26.12.1994 №367 Профессии рабочих, должности служащих Статистика (оценка численности рабочих, распределение кадров и т.п.)
Единый квалификационный справочник
2017
ЕКС Минтруда от 21.08.1998 №37 Наименования должностей и квалификационные требования Унификация нормативов регламентации труда


Указанные документы взаимосвязаны. Общий классификатор должностей и профессий 2017 года лежит в базе ЕКС 2017. ОКПДТР 2017, со своей стороны, берет за базу своего первого раздела ЕТКС 2017 рабочих профессий. ЕТКС 2017 начальников и экспертов как такой отсутствует, исходя из этого второй раздел ОКПДТР основан на единой номенклатуре должностей служащих.


Что такое квалификационный справочник должностей


Единый классификационный справочник должностей экспертов и служащих (ЕКС) представляет собой список квалификационных черт (должностных обязанностей и требований к уровню знаний и квалификаций) начальников, экспертов и служащих в зависимости от сферы деятельности. Дополнительные разделы ЕКС вводятся соответствующими распоряжениями Минтруда. На сегодняшний день последним является приказ от 10.05.2016 № 225н, утверждающий "квалификационные характеристики работников воинских частей и организаций Армии РФ". Периодичность обновлений справочника не регламентирована законом. Так, документ, поменянный указанным выше Приказом, в настоящий момент представляет собой квалификационный справочник должностей рабочих и служащих 2017.


Для чего он нужен


ЕКС, в базу которого лег Общероссийский классификатор профессий рабочих должностей служащих, составлялся с целью выработки универсальных нормативов организации труда. Практически настоящий документ оказывает помощь работодателю грамотно выстроить структуру организации. Квалификационные характеристики наряду с этим оптимизируют следующие функции:


  • подбора и расстановки кадров;
  • опытной подготовки/переподготовки персонала;
  • рационального разделение труда;
  • определения должностных обязанностей и территорий ответственности персонала.


Кадровый работник опирается на ЕКС в работе с этими документами, как штатное расписание, должностные инструкции, положения об отделах и пр.


Как его использовать


ЕКС применим в произвольных фирмах, независимо от их форм собственности либо организационно-правовых форм деятельности. Но закон не обязывает, а только рекомендует работодателю руководствоваться данным документом в кадровой работе. Порядок применения ЕКС утвержден Распоряжением Минтруда от 09.02.2004 № 9. В соответствии с ним, квалификационные характеристики составляют базу должностной инструкции и включают в себя три раздела:


  • должностные обязанности (список трудовых функций, вполне либо частично закрепленных за должностью);
  • должен знать (особые знания, знания нормативных актов, способов и средств для исполнения трудовых обязанностей);
  • требования к квалификации (уровень опытной подготовки и стаж работы).


Допускается распределение обязанностей, составляющих квалификационную чёрта, между несколькими работниками. Оценка соответствия сотрудника квалификационным чертям производится лишь аттестационной рабочей группой.


Что использовать — квалификационный справочник либо опытный стандарт


Как мы узнали, квалификацию работника составляют его знания, умения, навыки и стаж. Опытный стандарт является более узким понятием и определяется как "черта квалификации, нужной работнику для осуществления определенного вида профессиональной деятельности, в частности исполнения определенной трудовой функции" (Ст. 195.1 ТК РФ). Помимо этого, профстандраты, в отличие от ЕКС, могут носить обязательный характер. Соответствующие поправки внесены в Трудовой кодекс законом от 02.05.2015 №122-ФЗ. Согласно ст.195.3 ТК РФ, работодатель обязан оперировать профстандартами, в случае если требования к нужной работнику для исполнения трудовых функций квалификации продиктованы Трудовым кодексом, законом либо иными нормативно-правовыми актами. В иных случаях использование опытных стандартов рекомендуется, но не требуется.

среда, 16 августа 2017 г.

Что изменилось в ПБУ "Учетная политика организации" в 2017 году


С 06 августа 2017 года вступили в силу изменения ПБУ 1/2008 «Учетная политика организаций». В статье будут детально рассмотрены все изменения усовершенствованного ПБУ 1/2008.

Приказом от 28.04.2017 N 69н внесены изменения в ПБУ 1/2008 "Учетная политика организации". Изменения вступили в силу 6 августа 2017.


Напомним, Положение 1/2008 действует с 01.01.2009, ранее действовало ПБУ 1/98 "Учетная политика организации".


Изменения по большей части коснулись порядка утверждения собственных стандартов организации. Появился новый пункт 5.1, в котором указано, что, в случае утверждения своих стандартов дочернее общество использует методы ведения бухгалтерского учета исходя из указанных стандартов.


В новом прочтении ПБУ "Учетная политика организации" 2017 снабжает рациональное ведение учета, исходя из условий хозяйствования и величины организации, и исходя из соотношения затрат на бухгалтерский учет по конкретному вопросу и полезности (ценности) соответствующей информации (абзац 7 п. 6 ПБУ 1/2008).


Юридические лица, на которые распространяются правила ведения упрощенного бухгалтерского учета, по тем вопросам, которые не урегулированы ФСБУ, вправе руководствоваться лишь требованиями рациональности (п. 7.2 ПБУ 1/2008).


Пункт 7 сейчас появился в новой форме, но не потерял предыдущей трактовки. Сейчас, в случае если по конкретному вопросу федеральный стандарт допускает пару способов ведения учета, организация выбирает один из них, руководствуясь правилами, изложенными в п. 5, 5.1 и 6 указанного положения.


В случае если предприятие добровольно использует нормативные акты до наступления срока их обязательного применения, то этот факт нужно раскрыть в бухгалтерской (денежной) отчетности (п. 23 ПБУ 1/2008).


Изменения в учетной политике, утвержденной на следующий год, сейчас возможно не раскрывать в пояснительной записке, т.к. пункт 25 исключен из новой редакции Положения 1/2008.


Отклонение от ФСБУ


Крайне редко, когда формирование учетной политики ведет к недостоверному формированию денежного результата либо денежного положения, юрлицо вправе отойти от правил ПБУ 1/2008. В этом случае соблюдаются условия, предусмотренные в новом пункте 7.3.


Информация в отношении вышеуказанного отклонения раскрывается в учетной политике — в последовательности, обрисованной в новом пункте 20.2.


Новшества в части МСФО


Появились кое-какие послабления для фирм, которые раскрывают отчетность в соответствии с МСФО. В новом пункте 7 закреплено право руководствоваться ФСБУ с учетом требований МСФО. Не запрещаеться не использовать метод ведения бухгалтерского учета, установленный федеральным стандартом, если он ведет к несоответствию учетной политики требованиям МСФО.


Информация в отношении каждого не используемого метода ведения учета раскрывается в учетной политике. Наряду с этим нужно продемонстрировать соответствующие требования МСФО, с описанием метода, как это требование будет нарушено в случае применения метода ведения учета в соответствии с ФСБУ (п. 20.1 ПБУ 1/2008).


Наряду с этим, основываясь на допущениях и требованиях пп. 5 и 6, употребляются последовательно следующие документы:


  1. МСФО.
  2. Положения федеральных стандартов по аналогичным и (либо) связанным вопросам.
  3. Советы в области бухучета.


понедельник, 24 июля 2017 г.

В расходах по налогу на прибыль учитывается лишь превышение суммы транспортного налога над размером платежа в Платон

gpointstudio / Shutterstock.com
ФНС России на своем сайте сказала о разъяснениях Министерства финансов России по поводу учета транспортного налога и платы в систему Платон в составе затрат по налогу на прибыль. Финансисты, например, обратили внимание на то, что при расчете налога на прибыль организаций участники системы Платон включают в состав затрат начисленную к уплате сумму транспортного налога за вычетом платежа в систему Платон.

Так, в случае если платеж в систему Платон превышает сумму транспортного налога, то в расходах по налогу на прибыль учитывается лишь это превышение (письмо Министерства финансов России от 27 июня 2017 г. № 03-03-10/40602, письмо Министерства финансов России от 11 июля 2017 г. № 03-03-10/43987).
Данные разъяснения Министерства финансов России направлены в территориальные налоговые органы (письмо ФНС России от 19 июля 2017 г. № СД-4-3/14037@).
Отметим, что в Налоговом кодексе предусмотрена норма, согласно которой, в случае если сумма исчисленного налога в отношении транспортного средства, имеющего разрешенную большую массу более 12 тысячь киллограм, зарегистрированного в реестре, превышает сумму платы, уплаченную в отношении такого транспортного средства в данном налоговом периоде, то налоговая льгота предоставляется в размере суммы платы методом уменьшения суммы налога на сумму платы (п. 2 ст. 361.1 Налогового кодекса).
Одновременно с этим к другим расходам, связанным с производством и реализацией, относятся, например, суммы налогов и сборов. Наряду с этим список других затрат, связанных с производством и реализацией, является открытым (подп. 1 п. 1 ст. 264 НК РФ). Соответственно, в состав затрат включаются все налоги и сборы, по которым организация является налогоплательщиком, за исключением перечисленных в ст. 270 НК РФ.
Наряду с этим под начисленными налогами и сборами следует понимать налоги и сборы, подлежащие уплате в бюджет, отраженные в соответствующих декларациях, уточнили финансисты.

понедельник, 18 июля 2016 г.

ООО ЧОП "Старк-Безопасность" подало обращение в арб суд Москвы о взимании с Национального культурного центра Украины на Арбате 294 тысячи рублей долга, отмечается в определении суда.

Арбитраж установил рассмотреть дело в режиме не столь сложного производства.
Национальный культурный центр Украины занимает дом, в котором в первой половине 30-х годов был магазин "Украинская книга". Культурный центр был легально открыт 27 ноября 1998 года. Сейчас в нем производятся творческие вечера, концерты мастеров искусств Украины и Российской Федерации, встречи с литераторами, учеными и политиками.
Кроме того в здании центра находятся мемориальные комнаты Тараса Шевченко и Михаила Грушевского.


пятница, 8 июля 2016 г.

Дело экс-руководителей центра Хруничева о растрате передано в судебные органы - СМИ

Окончено следствие дела об очень большой растрате  в Государственном космическом научно-­производственном центре (ГКНПЦ) имени Хруничева, ведущем учреждении космической отрасли страны, в отношении бывшего генерального директора и его помощников, информирует в пятницу газета "Коммерсант".

Весной прошлого года по результатам ревизии в Центре Хруничева правоохранителями были вскрыты махинации на 9 миллиардов рублей. После чего было возбуждено 8 уголовных дел о хищении в форме мошенничества и злоупотреблении полномочиями.
Согласно данным газеты, расследование думает, что Центр имени Хруничева "безосновательно представил льготы и достоинства" организации "Металлресурс" при заключении контрактов продажи металла.
В 2012 году тогдашний помощник генерального директора центра Виктор Ларин без аукциона заключил с упомянутой выше организацией контракт на 290 миллионов рублей на продажу металла для изготовления ракет-носителей "Ангара" и "Протон-М". В июле 2013 года генеральный директор ГКНПЦ Александр Селиверстов снова же без конкурса сделал "Металлресурс" монопольным тёмного и цветного металлопроката для центра. В конце 2013 года иной помощник генерального директора Юрий Яковлев заключил с организацией еще один договор на продажу металлопроката практически на 64 млн. рублей.
"Следствие определило, что бывшее ­управление ГКНПЦ имени Хруничева не только знало о том, что поставщик завышает цены на продукцию, но и получало за это от генерального директора "Металлресурса" Руслана Уразгильдеева откаты", — пишет газета.
Вред, причиненный начальниками, оценивается в 108 миллионов рублей, подчёркивается в газете.  Селиверстову, Яковлеву и Ларину выдвинуты обвинения. Уразгильдеева заявили в розыск, заочно задержали, и вычленили его дело в обособленное производство.

Читайте также полезную статью в области возмешение при покупке квартиры. Это может оказаться весьма полезно.

четверг, 23 июня 2016 г.

Верховный суд в Соединенных Штатах не поддержал иммиграционный замысел Обамы

Верховный суд США в четверг не поддержал иммиграционный замысел президента страны Обамы от 2014 года, который предполагал выдачу разрешений на работу миллионам нелегалов, по сообщению РИА Новости.

В процессе голосования мнения судей за и против реформы разделились поровну — четыре против 4. Таким образом Верховный суд не сумел аннулировать судебное решение невысокой инстанции, который раньше постановил удовлетворить исковое заявление к руководству США со стороны 26 штатов во главе с Техасом, выступивших против замысла.
Равенство голосов в Верховном суде США стало вероятным после смерти в феврале его председателя Антонина Скалиа. Конгресс, где большая часть контролируют республиканцы, отказывается пересматривать кандидатуру нового председателя Меррика Гардланда.

Посмотрите еще нужный материал по теме размер пошлины за подачу иска о признании права собственности на новостройку. Это возможно станет интересно.

среда, 22 июня 2016 г.

Составлен рейтинг наибольших должников Российской Федерации


Журнал Forbes составил топ-15 банкротов Российской Федерации. В перечне – московский обладатель парка водных атракционов, сибирский нефтяник, донской промышленник, ивановский текстильщик и волгоградский рантье, которые разорились из-за рисковых бизнес-замыслов.
На первой строке рейтинга – обладатель инвестгруппы АСТ Тельман Исмаилов с долгом в 158,9 млрд рублей. Задолженность у бизнесмена начали копиться после закрытия в июне 2009 года принадлежащего ему Черкизовского рынка в Москве. Второе место занимает совладелец производственной группы "Энергомаш" Алексей Плещеев. Денежные проблемы у его холдинга появились из-за незавершенного проекта по выстраиванию 30 газотурбинных электростанций малой мощности в регионах. Суммарный размер долга Плещеева перед банками – 55,2 млрд рублей, в 2014 году его осудили за преднамеренное банкротство в Екатеринбурге.
Третью позицию в числе наибольших должников Российской Федерации занимает генеральный директор денежно-производственной группы "Донинвест" Михаил Парамонов. Долг на сумму 18,2 млрд рублей перед банками у Парамонова появился после получения больших кредитов на субсидирование продаж для поднадзорного ему автомобильного завода в Таганроге комплектующих организации Hyundai Motor. На четвертом месте должников – создатель организации-импортера фруктов JFC Владимир Кехман. Размер его долга достиг 10,2 млрд рублей, вдобавок в отношении "бананового короля" возбуждено дело по подозрению в хищении в форме мошенничества в очень больших размерах и выводе активов из РФ.
Замыкают топ-5 наибольших должников народный депутат Олег Михеев и его жена Татьяна. До избрания в государственную думу Олег Михеев был благополучным бизнесменом, владел холдингом "Диамант". По обращению органов правопорядка Михеев в 2013 году лишился парламентского иммунитета в связи с подозрениями в хищении в форме мошенничества. В банкротстве заемщиков, за коих ручался Михеев и его жена Татьяна, он обвиняет банки, не разрешившие завершить инвестпроекты в недвижимости и расплатиться по займам. В общем итоге супруги Михеевы задолжали 9,6 млрд рублей.
В общем итоге 15 наибольших российских предпринимателей-должников не возвратили заимодавцам практически 300 млрд рублей.

Прочтите дополнительно хорошую заметку на тему признание права собственности в порядке приватизации образцы заявлений. Это вероятно будет весьма полезно.

вторник, 7 июня 2016 г.

Все прямые инвестиции будет контролировать государство

Управляющая организация Российского фонда прямых инвестиций, работающая на привлечение зарубежных инвестиций в страну, передана стране. ВЭБ, "под крылом" которого она работала практически 5 лет, получит за нее компенсацию в 212 миллиардов рублей.

Глава государства Владимир Владимирович Путин завизировал закон № 154-ФЗ, который разрешает осуществить реорганизацию ООО «Управляющая организация Российского Фонда Прямых Инвестиций» в одноименное непубличное АО. Документ устанавливает юридическое положение, правила компании, цели создания и деятельности, и вдобавок режим реорганизации и ликвидации нового общества.
Соответственно закону, исключительным держателем акций АО «УК РФПИ» будет РФ, а само оно будет размешаться в Москве. Фонд станет обособленным имущественным комплексом, складывающимся из имущества, переданного в доверительное управление. Но чтобы реализовать деятельность по доверительному управлению, организации нужно будет получить подобающую разрешение в Банке Российской Федерации.
Промежь целей новой компании:
  • привлечение зарубежных и российских инвестиций, опытных кадров и инновационных методик в экономику РФ; 
  • обеспечение продвижения и увеличения конкурентоспособности нашей экономики; 
  • стимулирование инвестиционной деятельности методом налаживания связей с зарубежными соинвесторами; 
  • распространение позитивного восприятия соинвестиционных возможностей РФ; 
  • получение прибыли от своей деятельности в области предпринимательства за счет реализации проектов с привлечением средств Фонда национального благосостояния, оказания консультационных услуг, соинвестирования средств, передачи имущества в пользование и пр.
Деятельность управляющей организации, естественно, будет контролироваться главой государства и руководством. Так, госслужащие сумеют назначать управление компании, принимать решения об одобрении сделок с имуществом, и вдобавок утверждать цена, количество и категории акций и прав, предоставляемых ими. Помимо этого, ее обяжут проводить ежегодный аудит годовой бухгалтерской (денежной) отчетности.
Потому, что АО «УК РФПИ» создается методом реорганизации, в скором будущем государственная компания «Банк продвижения и внешнеэкономической деятельности (ВЭБ)» обязана передать 100% долей ООО в государсвенную собственность. Вследствие этого глава государства принял закон № 177-ФЗ, предполагающий выдачу ВЭБу субординированного займа на сумму не свыше 212,6 миллиарда рублей.
«Управляющая организация Российского Фонда Прямых Инвестиций» была сделана в 2011 году на базе «ВЭБа». Но сейчас власти решили отделить фонд. Это сделает компанию независимой, а значит санкции, наложенные на ВЭБ, на РФПИ теоретически распространяться не будут. Одновременно с этим непубличное АО сообща с партнерами из зарубежных стран сумеет учавствовать в приватизации. Вдобавок, первым делом, тут рассматривается приобретение таких больших организаций, подлежащих продаже, как «АЛРОСА».
Как раньше указывал председатель совета директоров организации Кирилл Дмитриев, за годы работы фондом были одобрены инвестиции на 760 миллиардов рублей. Из них 70 миллиардов рублей — средства РФПИ, а 690 миллиардов рублей — средства, притянутые от зарубежных и партнеров из России. Глава правительства Медведев высоко оценил  такие итоги, назвав РФПИ «исключительным работающим инструментом в сфере инвестиций». 


Просмотрите кроме того хороший материал в сфере жилищный вопрос. Это возможно может быть весьма полезно.

воскресенье, 5 июня 2016 г.

Злостных нарушителей ПДД будут лишать прав на управление транспортным средством

Госслужащие поддерживают ужесточение ответственности согласно административному законодательству по отношению к шофёрам, много раз преступающим ПДД . Их будут лишать права на управление средством передвижения на большие периоды.

Лиц, систематически преступающих ПДД , будут лишать прав на управление транспортным средством. Подобающий закон руководство внесло в государственную думу.
В документе предложено дополнить Кодекс об нарушениях административного законодательства РФ новой статьей – систематическое нарушение правил эксплуатации, применения средства передвижения и управления средством передвижения. В случае если лицо свыше трех раз привлекалось к ответственности согласно административному законодательству за несоблюдение ПДД, его лишат права управления транспортным средством на период от года до полутора лет. В случае, когда у гражданина отсутствуют права на управление транспортным средством, по новой статье его могут наказать на 10-30 тысяч рублей.
Промежь правонарушений, которые будут учитываться:


  • превышение скорости (пп. 3-7 ст. 12.9 КоАП РФ); 
  • несоблюдение правил движения через ЖД пути (ч. 1 и ч. 3 ст. 12.10 КоАП Российской Федерации); 
  • проезд на не разрешающий сигнал светофора либо на не разрешающий жест регулировщика (ч. 1 и ч. 3 ст. 12.12 КоАП РФ); 
  • отказ уступить дорогу средству передвижения, оперирующему преимущественным правом проезда перекрестков (ч. 2 ст. 12.13 КоАП РФ); 
  • разворот либо движение задним ходом в местах, где такие маневры воспрещены (ч. 2 и ч. 3 ст. 12.14 КоАП РФ); 
  • воспрещённый выезд на встречную полосу или на трамвайные пути встречного направления (ч. 4 и ч. 5 ст. 12.15 КоАП РФ); 
  • поворот налево либо разворот в нарушение притязаний, предписанных дорожными символами либо разметкой проезжей части дороги (ч. 2 ст. 12.16 КоАП РФ); 
  • отказ упустить пешеходов (ст. 12.18 КоАП РФ).


Нарушения, закреплённые в автоматическом режиме особыми техническими средствами, учитываться не будут. Это обусловлено тем обстоятельством, что за них шофёров могут притянуть лишь к штрафам по законодательству об административынх правонарушениях.
Госслужащие указывают, что при разработке инициативы принимали в расчет практику государств-членов Евросоюза. В большей части из них для злостных нарушителей определена повышенная ответственность согласно административному законодательству.

Материалы по тематике

В Правила дорожного движения включили понятие об опасном вождении

В ПДД включили определение об опасном вождении


Изучите дополнительно полезную заметку по вопросу перечень обязательных кадровых документов для филиала ооо. Это возможно может быть познавательно.

четверг, 14 апреля 2016 г.

Генеральная прокуратура подала кассацию на арест владельца аэродрома Домодедово


Генеральная прокуратура в кассационном режиме опротестовала арест в домашних условиях 4 топ-менеджеров аэродрома Домодедово, в частности его основного владельца – Дмитрия Каменщика, обвиняемых по делу о теракте 2011 года, пишет "Русский газета".
Со слов замгенпрокурора Владимира Малиновского, контрольное учреждение не соответственно с мерой прерывания в отношении подозреваемых, исходя из этого пару дней назад им было занесено кассационное представление в президиум Городского суда столицы об отмене меры прерывания участникам дела.
"Кстати, к нам поступило ходатайство расследования о продолжении периода ареста в домашних условиях Дмитрия Каменщика, – добавил помощник Юрия Чайки. – Мы будем возражать". Он указывает, что позиция ГП, которая сводится к тому, что в деле отсутствует состав правонарушения по ст. 238 УК РФ (оказание услуг, не отвечающих притязаниям безопасности жизни либо здоровья человека), остается непоколебимой.
В середине февраля практический обладатель Домодедово Каменщик согласно решению Басманного районого суда был заключен под арест в домашних условиях до 18 апреля. Не считая него участниками дела проходят управляющий руководитель ЗАО "Домодедово Эрпорт Авиэйшен Секьюрити" Андрей Данилов, экс-руководитель аэропортового комплекса Вячеслав Некрасов и экс-глава российского представительства организации "Эрпорт Менеджмент Компани Лимитед" Светлана Тришина. По мнению следователей, они не гарантировали стопроцентный досмотр визитёров комплекса, что стало причиной свободного проникновения в аэродром 24 января 2011 года 21-летнего Магомеда Евлоева, приведшего в воздействие пояс смертника. В последних числах Марта Генеральная прокуратура сообщила, что намерена добиваться завершения дела вплоть до заявления в суд.

Читайте дополнительно полезный материал по вопросу получить право собственности на квартиру через суд. Это вероятно станет интересно.

суббота, 2 апреля 2016 г.

Термин "страшное вождение" появится в ПДД уже в мае


Термин "страшное вождение", со слов 1го помошника премьер-министра Игоря Шувалов, будет закреплен в ПДД уже в мае, пишет "Коммерсантъ".
Обстановку незадолго до обговаривали госслужащие, представители ГИБДД, страховые компании и автоэксперты. Осенью был приготовлен первый вариант термина: "создание шофёром опасности для движения путем неоднократного осуществления одного либо нескольких деяний". Под последними подразумевались перестроения при активном движении, безосновательное резкое торможение, препятствование обгону и другие маневры.
Это определение в Белом доме сочли чересчур трудным. Его конкретизацией будут заниматься в течении апреля; за это же время образуют и разместят в интернете библиотеку видеороликов с обычными видами страшного вождения.
Для регистрации воспрещённых маневров министра связи Николай Никифоров предлагает завлекать граждан со смартфонами или потребить данные с видеорегистраторов. Он утвержает, что необходимо занести в КоАП РФ правки, чтобы суд гарантированно признавал видео в качестве подтверждения.
Пока ГИБДД может пересматривать материалы лишь с вызовом нарушителя в отделение, и этот механизм нужно будет менять, в случае если потребуется просмотр солидного числа видеороликов. Обсуждается и ответственность за страшную езду, в частности уголовная – к примеру, власти Москвы предлагают наказывать штрафом агрессивных шофёров на суммы, соизмеримые со ценой автомобилей и прямо на месте отбирать у них права.
Специалисты уверены в том, что сначала нужно наработать правоприменительную практику, а позже уже думать о наказаниях. В кабинете министров кроме того думают по поводу разделения наказания: свыше мягкое, например, для тех, кто подрезает иных шофёров, свыше твёрдое – для тех, кто ездит по городу на скорости 180–200 км/ч, создавая важную опасность для окружающих.


Просмотрите дополнительно нужную заметку в сфере налоги. Это может оказаться полезно.

понедельник, 28 марта 2016 г.

В коде бюджетной классификации платежа по административному штрафу сейчас непременно обязан находиться код главного администратора доходов бюджетов, под юрисдикцией которого находится официальное лице, вынесшее распоряжение по делу об нарушении административного законодательства.
Минфин Российской Федерации издал приказ от 16.02.2016 N 9н "О введении изменений в Указания о режиме употребления бюджетной классификации РФ, утвержденные приказом Минфина РФ от 1 июля 2013 г. N 65н". В документе учтены особенности присвоения кодов бюджетной классификации по доходам, например, по штрафам по законодательству об административынх правонарушениях и финансовым взиманиям, избранным судами по итогам разбирательства уголовных дел и гражданских споров.
Госслужащие решили, что при формировании КБК для уплаты штрафов по законодательству об административынх правонарушениях и других платежей такого рода в них нужно включать код главного администратора доходов бюджетов - органа, под непосредственным управлением которого находится официальное лице, вынесшее распоряжение о привлечении к ответственности согласно административному законодательству виновное лицо.
Что касается пеней и денежных взиманий, избранных по суду по итогам разбирательства уголовных, гражданских и административных дел, то в КБК платежей по таким решениям нужно включать код органа, который отправил материалы в суд. Новый режим, в частности, коснется решений по делам, которые пересматривают мировые судьи.
Кроме того установлено, что полномочные финансовые органы субъектов Российской Федерации есть в праве самостоятельно определить детализацию кода подвида бюджетного дохода, исходя из источника доходов бюджета региона РФ, в случае, что этот источник доходов не был раньше закреплен за главными администраторами доходов бюджета согласно с притязаниями законодательства. Например, таковой режим возможно использовать к следующим КБК:
  • 000 1 13 01992 02 0000 130 "Иные доходы от оказания платных услуг (работ) получателями денег из бюджета субъектов РФ";
  • 000 1 13 02992 02 0000 130 "Иные доходы от компенсации расходов бюджетов субъектов РФ";
  • 000 1 16 90020 02 0000 140 "Иные поступления от денежных взиманий (административных штрафов) и других сумм в компенсирование вреда, зачисляемые в бюджеты субъектов РФ".
Помимо этого, Минфин дополнил разделение III Указаний о режиме употребления бюджетной классификации РФ, утвержденных приказом Министерства финансов от 1 июля 2013 г. N 65н, новыми направлениями расходования бюджетных средств. Например, были добавлены КБК для пенсионного обеспечения обитателей Абхазии, ежемесячной доплаты к пенсиям обособленным группам граждан РФ, оплаты общественного пособия по погребению и оказанию гуманитарной помощи.
21 марта 2016 года Минюст решило, что приказ Министерства финансов о КБК не требует регистрации, исходя из этого он начал применяться , кроме двух пунктов, которые должны начать функционировать вместе с бюджетом на 2017 год.